
ミャンマー、対外債務108億ドル超、高金利融資で「債務のわな」懸念
返済負担は中国向けが突出、ベラルーシから新規借り入れ
ミャンマーの対外債務問題が新たな局面を迎えている。世界銀行の最新統計によると、2025年末の対外債務残高は108億4,200万ドル。残高そのものは減少傾向にあるものの、2026年の元利返済予定額は約8億8,400万ドルで、その約3分の1を中国向けが占める。こうしたなか、ミャンマー政府はベラルーシからの輸出信用を新たに活用する動きを見せている。既存債務の返済負担が続くなか、新規借り入れへの依存が強まれば、債務の悪循環に陥る懸念がある。
世界銀行の「国際債務報告書2026」によると、政府と政府保証付きの対外債務(IMF向けを含む)は、2021年末の135億6,330万ドルをピークに4年連続で減り、2025年末には103億3,800万ドルとなった。ピークからの減少額は32億ドルを超え、率にして約24%に当たる(図1)。2025年末の内訳は、二国間公的債権者が56億7,500万ドル、世界銀行IDAやIMFなどの多国間機関が34億6,500万ドル、民間などが11億9,800万ドルである。対外債務の総額には、これに民間の非保証債務4億3,100万ドルと短期債務7,300万ドルが加わる。
図1 公的債務残高の債権者別推移(億ドル)
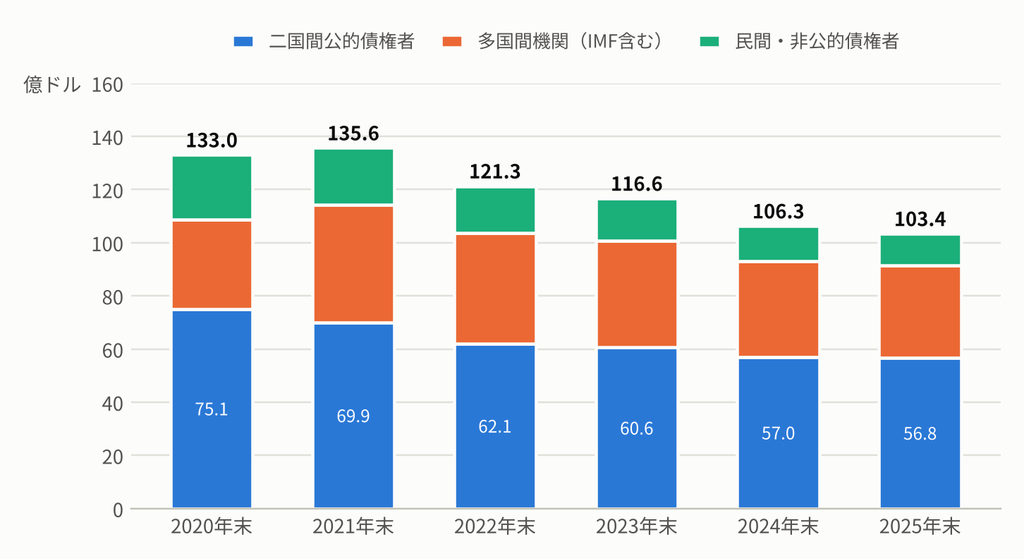
出所:世界銀行DSSI債権国別表(2020〜2024年末)、同「国際債務報告書2026」ミャンマー国別票(2025年末)。政府・政府保証債務(IMF向けを含む)。2025年の「民間・非公的」は国別票の「民間債権者」。
債権国別では、日本が最大の二国間公的債権国である。2025年末の日本向け残高は38億5,800万ドルで、二国間公的債権の約68%を占めた。長年にわたる円借款などの政府開発援助が、その大きな部分を占めるとみられる。
一方、中国向けの残高は公的と非公的の合計で、2020年末の33億9,816万ドルから2024年末に17億2,863万ドルへ約49%減った。同じ2024年末の日本向けは37億1,339万ドルで、中国の約2.1倍である。中国の債権残高は日本の半分以下だが、年間の返済負担では事情が大きく異なる。なお、残高の増減には元本返済や新規実行のほか、為替換算なども影響するため、残高の変化だけで資金の流れを判断することはできない(図2)。
図2 日本と中国の債権残高(億ドル)
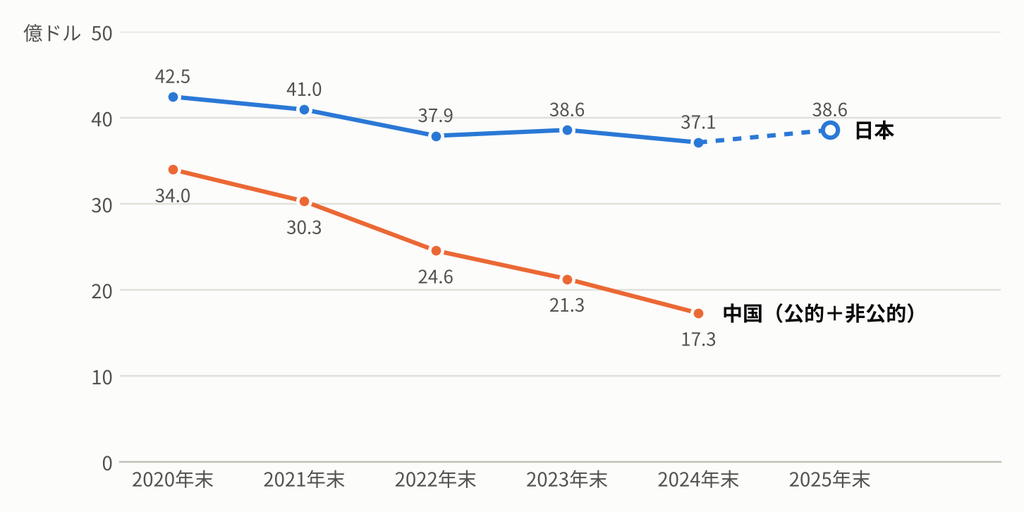
出所:図1に同じ。中国は公的債権と非公的債権の合計で、2025年末の値は図に含めていない。日本の2025年末は国別票の値(点線は統計の版が異なることを示す)。
中国向けは日本の約3.2倍
世界銀行のDSSI債権国別表の償還予定額によると、2026年の政府・政府保証債務の元利返済予定額は全債権者で8億8,363万ドルである。このうち中国向けは公的7,962万ドルと非公的2億2,637万ドルの合計3億598万ドルで、全体の34.6%を占める。日本向けは9,629万ドルで、中国向けは日本の約3.2倍となる。
利払い額の差はさらに大きい。2026年の利払い予定額は中国向けが約4,808万ドル、日本向けが約352万ドルで、中国向けは日本の約13.6倍に達する。背景には融資条件の違いがあるとみられる。2020年6月26日付のイレブン・メディアによると、当時のマウン・マウン・ウィン計画・財務・工業副大臣は、他国からの融資が得られなかった時期に中国から年利4.5%の融資を受けたと説明した。そのうえで、中国の融資は金利が高いことから原則として新規の借り入れは行わず、議会の承認を得た低利融資を優先する方針を示した。中国への既存債務については、契約に従って返済を続けているとしていた。同年6月10日付の米政府系放送局RFAも、会計検査院長が中国の融資は世界銀行やIMFより金利が高いと指摘したと報じている。もっとも、現在残る中国向け債務のすべてに年利4.5%が適用されているわけではない。日本の円借款には長期・低利の案件が多い一方、中国の融資には商業的な条件の案件も含まれる。ただし、返済額の差には償還期間や元本返済の集中も影響するため、金利だけで説明することはできない。なお、これらは契約上の予定額であり、実際の支払実績とは異なる。
中国は2020年、主要20カ国・地域(G20)の債務支払猶予イニシアティブ(DSSI)に沿って返済を猶予している。米研究機関AidDataがミャンマー政府の年次債務報告書などをもとにまとめたところでは、中国輸出入銀行は2020年5〜12月に支払期限を迎える返済約6,783万ドル(元本5,837万ドル、利子946万ドル)を猶予した。中国開発銀行も同じ期間の返済を猶予したが、金額は明らかになっていない。ただ、2026年の返済予定額に過去の猶予分がどの程度含まれているかは確認できない。中国が返済を新たに強く求めていると判断するには、個別契約や債務調整の履歴を調べる必要がある。
新たな債権国ベラルーシ
こうしたなか、新たな債権国として浮上したのがベラルーシである。ミャンマー財務歳入省は10月上旬、ベラルーシ開発銀行(DBRB)とベルインベスト銀行からの輸出信用について、連邦議会に承認を求めた。報道によると、金利は上限で年9.33%、返済期間は1〜5年(据置は最長1年)で、米ドルやユーロ、人民元、ロシア・ルーブル、ベラルーシ・ルーブルなどの通貨で借りられる。借入総額は明らかにされておらず、議会の承認結果や融資の実行状況も確認できていない。
ベラルーシ国営通信BelTAによると、両国は2025年に輸出信用に関する政府間合意を結び、2026年8月21日にはミンスクで、ベラルーシ開発銀行とミャンマー財務歳入省が融資の枠組み協定に署名した。対象にはトラクターや大型車両、医療機器、粉ミルクなどが含まれる。
こうした輸出信用は、外貨不足のなかでも必要な設備や物資を調達できる利点がある。しかし、融資期間が短く、金利が高ければ、輸入時の資金負担を将来の返済負担に移すことにもなる。とりわけ外貨収入を直接生まない事業や消費財の輸入に利用された場合、返済原資を別途確保しなければならない。
ミャンマーでは新規の対外資金流入も細っている。世界銀行の国別票は、2025年にミャンマーが結んだ新規の融資契約(コミットメント)はなかったと注記している。新たな契約がないまま既存債務の返済が続けば、対外債務をめぐる資金は差し引きで流出に傾くとみられる。
国内でも資金繰りは楽ではない。連邦議会は10月14日、2026〜27年度の財政資金不足に備え、中央銀行から最大2兆1,000億チャットを借り入れる計画を承認した。政府は国債の入札で調達し、月末に不足が残る場合に中央銀行から借りるとされ、金利は年4%である。
返済能力の改善が課題
問題は、債務残高の減少が必ずしも返済能力の改善を意味しないことである。輸出に対する対外債務残高の比率は、2024年の84.4%から2025年は93.7%に上昇した。輸出に対する元利返済額の比率も7.4%から7.6%へ上がっている。外貨獲得力に対する債務負担は、むしろ重くなっている。ジェトロも2025年7月公開の「ミャンマーの貿易投資年報」で、外貨不足が続いていると指摘している。
既存債務の返済に外貨を振り向ける一方、新たな資金調達が高金利・短期の融資に偏れば、将来の返済負担がさらに増える可能性がある。借り入れによって当面の資金不足を補いながら、その返済のために再び資金調達を迫られる。いわゆる「債務のわな」と呼ばれる悪循環である。
もっとも、ミャンマーがすでにこうした状態に陥っていると断定することはできない。実際の返済履行状況、外貨準備、債務の借り換え条件、新規融資による経済効果などを検証する必要がある。債権国が意図的に債務依存を生み出しているという証拠も、今回の統計からは確認できない。
日本も急がれる関与と対策
ここで見過ごせないのが、日本の立場である。日本はミャンマーに対する最大の二国間公的債権国であり、長年にわたりインフラ整備や経済開発を支援してきた。日本の債権は中国やベラルーシの融資とは性格が異なるものの、ミャンマーの対外債務構造のなかで重要な位置を占める。日本政府は2021年以降、新規の政府開発援助を原則停止してきた。一方、開発資金の不足が長期化するなか、ミャンマーが資金調達先を中国やロシア、ベラルーシなどに求める動きも続いている。
日本が直ちに新規融資を再開すべきかどうかは、政治情勢や国際的な制裁、債務の持続可能性などを踏まえた慎重な判断が必要である。ただ、既存債務の管理、返済条件の透明性、国際金融機関との協調、民生分野への支援など、日本が検討すべき課題は少なくない。
ミャンマーの対外債務問題は、単なる財政や金融の問題にとどまらない。どの国から、どのような条件で資金を調達するかは、将来の経済運営の自由度にも影響する。最大の公的債権国である日本にとっても、債務構造の変化をどう捉え、どのような関与の余地を確保するかが問われている。債務の悪循環が深まる前に、対応の選択肢を整理しておく必要がある。
(主任研究員 宮野弘之)